App 1 Icon
imToken: BTC & ETH
下载
App 2 Icon
imToken: BTC & ETH
下载
App 3 Icon
imToken: BTC & ETH
下载

imtoken官网下载

imgw
出国想用数字货币付钱?国外支付实操细节一次讲清

出国想用数字货币付钱?国外支付实操细节一次讲清

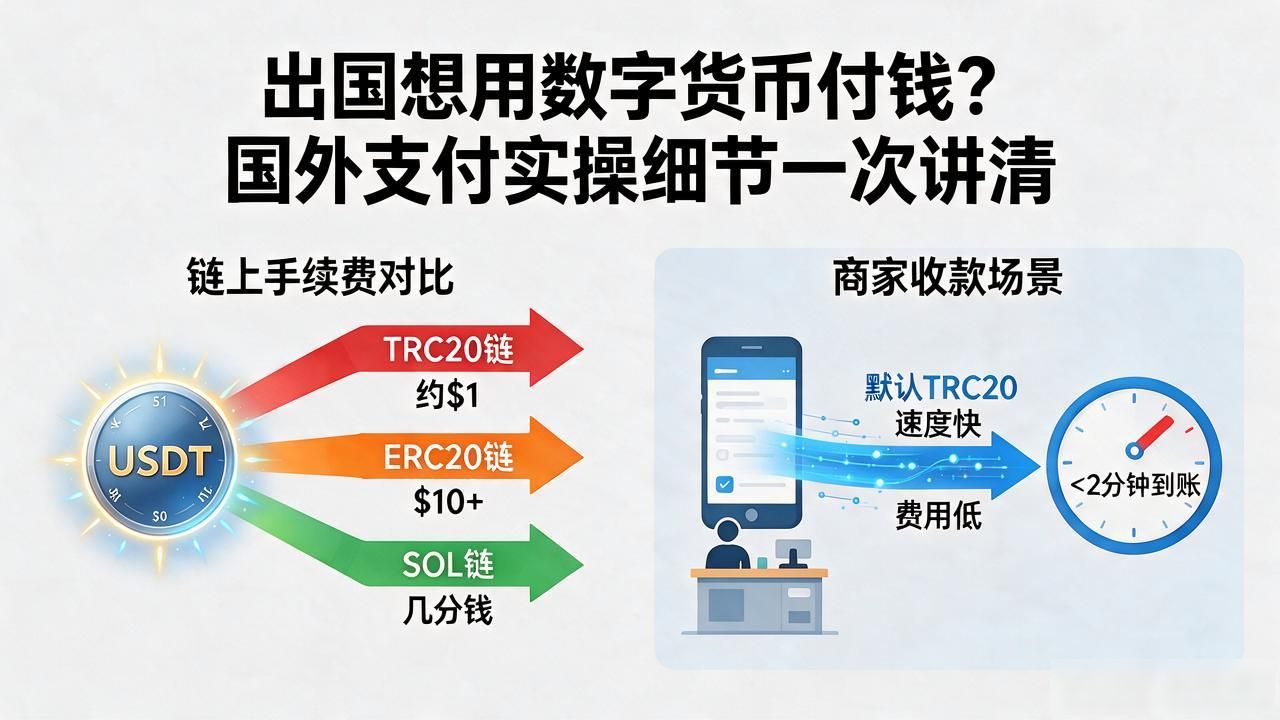
出国想用数字货币付钱?国外支付实操细节一次讲清 我在吉隆坡开了三年华人超市,跟曼谷的供应商做跨境结算全靠数字货币,也常有中国来的客户在店里用USDT付款。海外花数字货币这件事,说复杂也复杂,说简单其实就是把"换汇+转账"两步变成一步,关键是选对工具、走对路径。 目前最主流的是用稳定币,USDT和USDC占了绝大多数。操作路径一般是:国内交易所买入USDT→提到自建钱包(如Trust Wallet、MetaMask)→通过链上转账或跨链桥转到海外。如果海外收方是商户,很多已经支持Scan to Pay,扫个二维码就搞定出国想用数字货币付钱?国外支付实操细节一次讲清,跟扫微信差...
寻找数字货币交易平台,别被广告忽悠,真正该看的就这三点

寻找数字货币交易平台,别被广告忽悠,真正该看的就这三点

寻找数字货币交易平台,别被广告忽悠,真正该看的就这三点 数字货币交易平台的筛选,远不是"能买卖"这么简单。我摸爬滚打了五年,踩过的坑够写本书,今天只挑最要命的说。 手续费低≠成本低。 很多平台把maker fee标到0.02%吸引眼球寻找数字货币交易平台,别被广告忽悠,真正该看的就这三点,taker费却悄悄拉到0.25%。别光看首页数字,把买卖价差和实际滑点加在一起算才是真实成本。我早期被一个"零手续费"平台坑过,充进去的币提出来缩水了百分之三。 安全资质比界面好看重要一万倍。 看两件事:是否接受监管审计、有没有公开储备金证明;你的资产存在热钱包还是冷钱包。"用户资金10...

虚拟数字货币监管政策来了,普通投资者最该关心的几件事

虚拟数字货币监管政策来了,普通投资者最该关心的几件事

虚拟数字货币监管政策来了,普通投资者最该关心的几件事 2026年,虚拟数字货币的监管已从"要不要管"进入"怎么管"阶段。中国明确禁止相关交易虚拟数字货币监管政策,欧盟MiCA框架正式落地执行,美国各州陆续出台稳定币发行细则。政策不再是模糊的表态虚拟数字货币监管政策来了,普通投资者最该关心的几件事,而是带着罚则和合规门槛的真规矩。 最直观的变化是交易所合规成本大幅上升。过去一套系统通吃全球,现在必须针对欧盟做KYC、针对美国做反洗钱审计、针对中国直接下架。不少中小平台已经选择关停或转型,留下来的开始"持证上岗"。 对投资者来说,稳定币的监管框架影响最大。欧盟要求发行方持有1...

数字货币真的让人发财了吗?一个在里头待了十年的老韭菜说点实话

数字货币真的让人发财了吗?一个在里头待了十年的老韭菜说点实话

数字货币真的让人发财了吗?一个在里头待了十年的老韭菜说点实话 说句大实话,数字货币发财的人有数字货币很多人发财吗,但被割得最惨的人更多。我在里头滚了十年,从2016年追币到2022年亏到怀疑人生。朋友圈晒收益的、账户里躺着一串认不出的数字的,谁多谁少,心里得有杆秤。 2017年我同事老张两万本金买比特币加了杠杆,账户翻到四十万,真付了首付。确实有人靠这个改变了生活,但整个周期就那几个月窗口期。2021年又有人靠以太坊翻几十倍,可那是站在山顶说话的人,你看到的是幸存者。 可我见过更多真实的画面。2018年熊市我加了几个群,一半以上的人本金腰斩甚至血本无归。2022年FTX崩...

数字货币怎么搞融资?发币、DeFi、借贷,几种主流模式讲明白

数字货币怎么搞融资?发币、DeFi、借贷,几种主流模式讲明白

数字货币怎么搞融资?发币、DeFi、借贷,几种主流模式讲明白 数字货币融资这件事,我跟踪了快十年,从最早的热币发行到现在DeFi里的借贷质押,路子早就变了。核心就一个问题:项目方怎么把钱从投资人手里拿到,同时让对方觉得这钱投得有道理。下面把几种主流模式掰开说。 最经典的是发币融资,也叫Token Sale。2017年那波ICO热的时候,项目方写份白皮书,在以太坊上发ERC-20代币,投资人用法币或BTC兑换。现在合规压力大了,交易所Launchpad成了主流替代,比如币安用HODLer积分制数字货币的融资模式,项目方融资成本和节奏都跟着变了。 DeFi这条线走的是链上借贷...

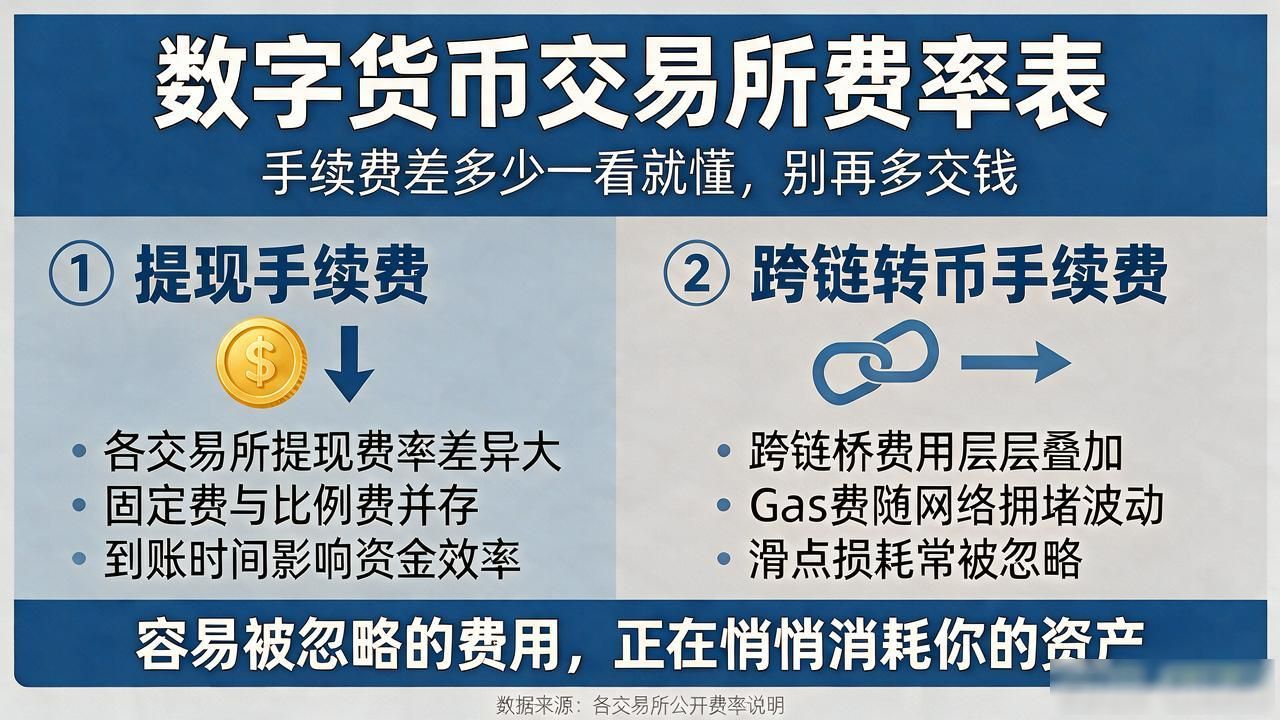
数字货币交易所费率表,手续费差多少一看就懂,别再多交钱

数字货币交易所费率表,手续费差多少一看就懂,别再多交钱

数字货币交易所费率表,手续费差多少一看就懂,别再多交钱 做数字货币交易五年,最让我肉疼的不是行情波动,而是手续费。同一笔交易,在不同交易所划拉下来,费率差得能让人多出百分之十几的隐形成本。把各家数字货币交易所费率表摊在桌上比一比数字货币交易所费率表,手续费差多少一看就懂,别再多交钱,这笔账就清楚了。 主流所现货交易手续费大多在0.1%到0.25%之间,合约手续费往往再低一截,大约0.02%到0.05%。但坑藏在"挂单"和"吃单"的区分里——你挂单等成交收得少,主动吃单收得多,差价往往在零点零几个百分点。高频交易者一年下来,光这一项差出几万块很正常。 提现和跨链转币是另一笔...

数字货币到底分哪几类?每种分别能拿来干啥?看完不再稀里糊涂

数字货币到底分哪几类?每种分别能拿来干啥?看完不再稀里糊涂

数字货币到底分哪几类?每种分别能拿来干啥?看完不再稀里糊涂 我在银行柜台干了二十多年,从现金、支票看到手机支付,现在又多出了数字货币。好多人来问我到底分哪几类、各干啥用,我就按自己的理解说说。最正规的一类是央行直接发的,比如我国的数字人民币,跟纸币一样是法定货币,扫码、碰一碰就能付,商家银行都得认,丢了能找回来。我见过不少大爷大妈专门跑银行问这个,其实就跟换了张新纸币,只不过不用揣兜里了。 另一种是加密货币,比特币、以太坊是典型代表。没有国家信用背书,靠算法和挖矿产生总量数字货币到底分哪几类?每种分别能拿来干啥?看完不再稀里糊涂,价格一天抖上百分之三十都算正常。我见过有客户...

普通人怎么做数字货币?没本金没技术,这几条路能走通

普通人怎么做数字货币?没本金没技术,这几条路能走通

普通人怎么做数字货币?没本金没技术,这几条路能走通 我去年开始关注数字货币,同事还在厂里拧螺丝,我已经把每月工资的一部分投进去了。普通人跟机构比没有资金优势普通人怎么做数字货币,也没有技术团队,但这条路不是完全走不通,关键是想清楚自己能走哪条路。 我见过太多人上来就找"带单老师",交几千块学费,被引导去小平台开户,充进去就提不出来。还有的人今天比特币明天狗狗币,追涨杀跌,手续费都比收益高。普通人最大的敌人不是市场,是自己那颗想一夜翻身的心。 没有闲钱就别入场,生活费、房租这些动了就完了。 真正能走通的路就几条。工资稳定的人每月拿出10%做定投,买主流币,不猜涨跌,用时间摊...

做数字货币溯源到底有啥用?从追赃到反洗钱,这几个方向最实在

做数字货币溯源到底有啥用?从追赃到反洗钱,这几个方向最实在

做数字货币溯源到底有啥用?从追赃到反洗钱,这几个方向最实在 干区块链审计这行六年,我见过太多"这笔币到底从哪来的、到哪去了"的追问。数字货币溯源不是技术炫技,它解决的是链上资金流向可追溯这个最基础的问题——每一笔UTXO的流转路径都能被还原和验证。 去年一起交易所被盗案,被盗的ETH经过四十七次跨链桥跳转才落地。没有溯源工具,追赃基本等于大海捞针;有了完整的链上追踪,执法团队才能在七十二小时内锁定资金最终归集的冷钱包地址,把损失比例从九成压到两成。 合规这边更实际。美国FinCEN和欧盟MiCA法规都要求虚拟资产服务商做链上交易筛查,识别与制裁地址的资金关联。溯源能力直接...

支付宝能刷数字货币吗?柜台干了八年,我把能通和不能通的全说清楚了

支付宝能刷数字货币吗?柜台干了八年,我把能通和不能通的全说清楚了

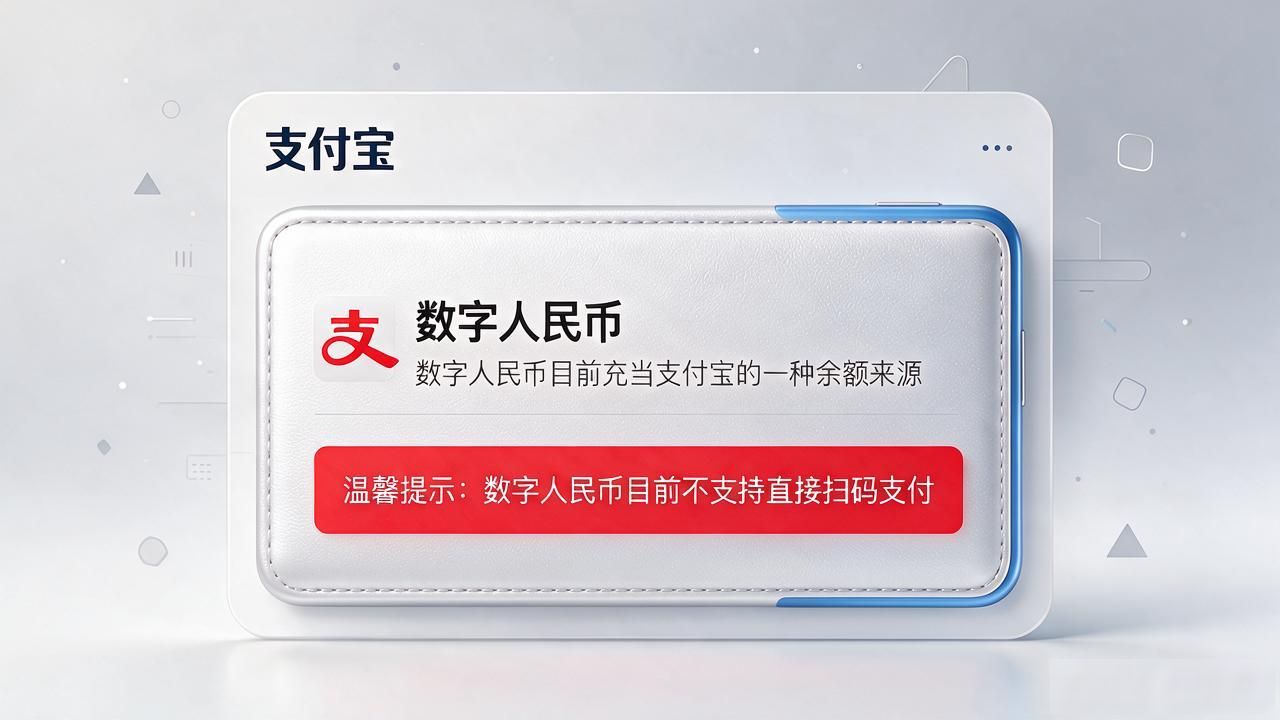
支付宝能刷数字货币吗?柜台干了八年,我把能通和不能通的全说清楚了 我干银行柜台八年,前阵子同事问了我一句:"数字货币到底通没通支付宝?"我当时的判断是,数字人民币已经能充进支付宝余额,但大多数人还把它俩当完全独立的东西在看。今天把自己实际摸过的情况掰开了说,不整虚的。 数字人民币APP去年更新之后,钱包页面多了一个"转入支付宝"的入口,操作跟往微信零钱里充钱差不多。我拿工资卡里刚兑换的二十块钱试了一回,三秒到账,余额里明明白白写着"数字人民币",花起来跟普通余额没有任何区别,该扫码扫码,该转账转账。 不过别觉得这就全通了。我拿它扫了杯咖啡,支付页面上显示的还是"支付宝余额...