央行谈数字货币发行
央行谈数字货币发行
数字人民币的落地并非简单的技术替代,而是金融基础设施的深层重构。央行近期表态强调其法定货币属性与双层运营架构,核心逻辑在于提升支付体系的效率与安全,而非削弱商业银行地位。这种设计既保留了现金使用的习惯,又嵌入了可编程特性,为未来的场景应用留出接口。
在公众认知层面,很多人仍将其与加密货币混为一谈。央行反复澄清央行谈数字货币发行,数字货币由国家信用背书,价值稳定央行谈数字货币发行,严禁用于投机炒作。它不是“挖矿”得来的资产,而是央行负债。这一界定直接切断了其与去中心化金融(DeFi)的关联,确立了其在现行金融监管框架内的合规路径。
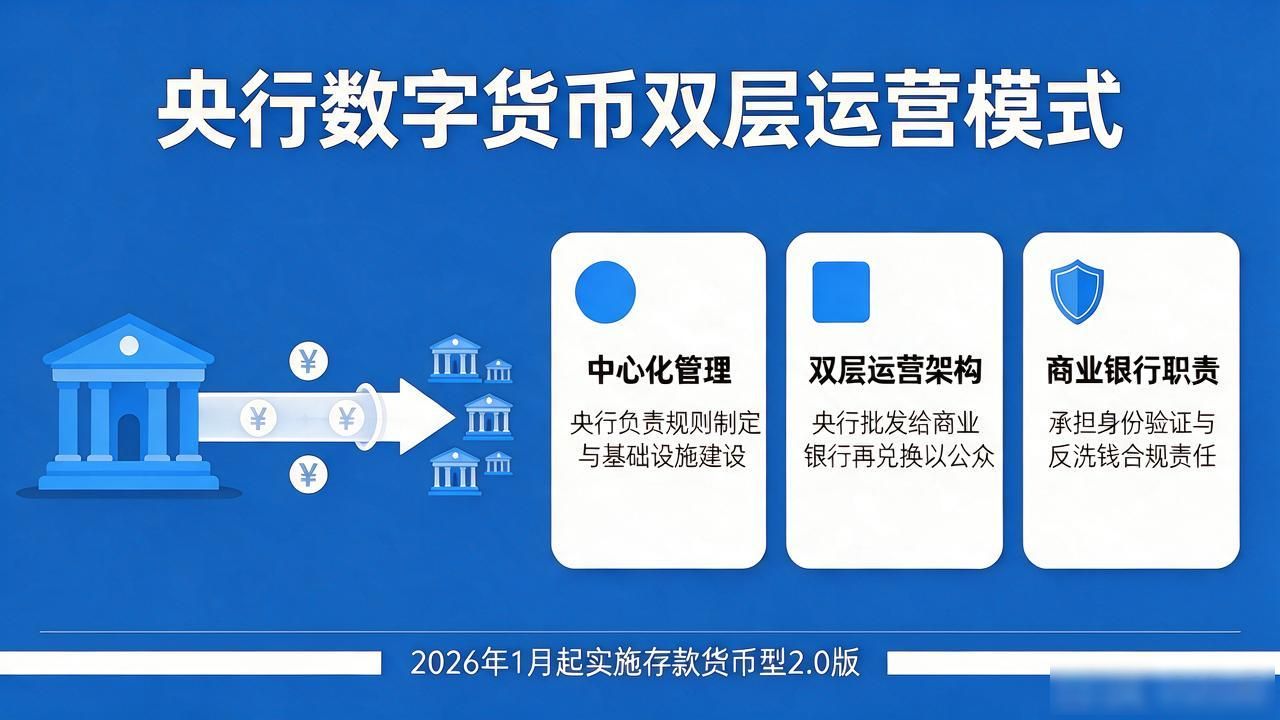
从发行机制看,采用“中心化管理、双层运营”模式。央行将数字货币批发给商业银行等运营机构,再由机构负责向公众兑换和流通。这种结构避免了央行直接面对海量个人用户带来的技术压力与隐私争议,将技术风险与社会风险管理解耦。商业银行在此过程中扮演关键枢纽,需承担身份验证、反洗钱等合规责任。
实际场景应用正从“支付工具”向“智能合约平台”演进。在政务缴费、跨境结算、供应链金融等领域,数字货币可实现资金流向的实时追踪与自动化执行。例如,在预售资金监管中,专款专用的数字账户能有效防止开发商挪用资金。这种精确的资金管控能力,是传统电子支付难以企及的。
对于普通用户而言,数字人民币账户与银行账户并非绑定关系,支持“无感收银”与离线支付,降低了对网络信号的依赖。未来,随着生态系统的完善,其使用体验将更加贴近现金,但具备更高的安全性与可追溯性。理解这一特性,有助于区分日常支付习惯与金融投资行为的边界。