数字货币双层架构到底啥意思:央行管发币清算,银行管流通服务
数字货币双层架构到底啥意思:央行管发币清算,银行管流通服务
在参与数字货币试点的技术对接时,我反复琢磨"双层架构"这个说法。核心思路是央行不直接给公众开钱包,而是授权商业银行等机构代为运营,把货币的"发行"和"流通"拆成上下两层,各管各的事。
央行是唯一的发行与清算主体。数字货币的创设、销毁、总量控制都在央行账本上完成,所有交易的清算收口在央行体系内。流通中的每一单位数字人民币锚定央行负债,天然具备最终清偿力,和商业银行存款有本质区别。
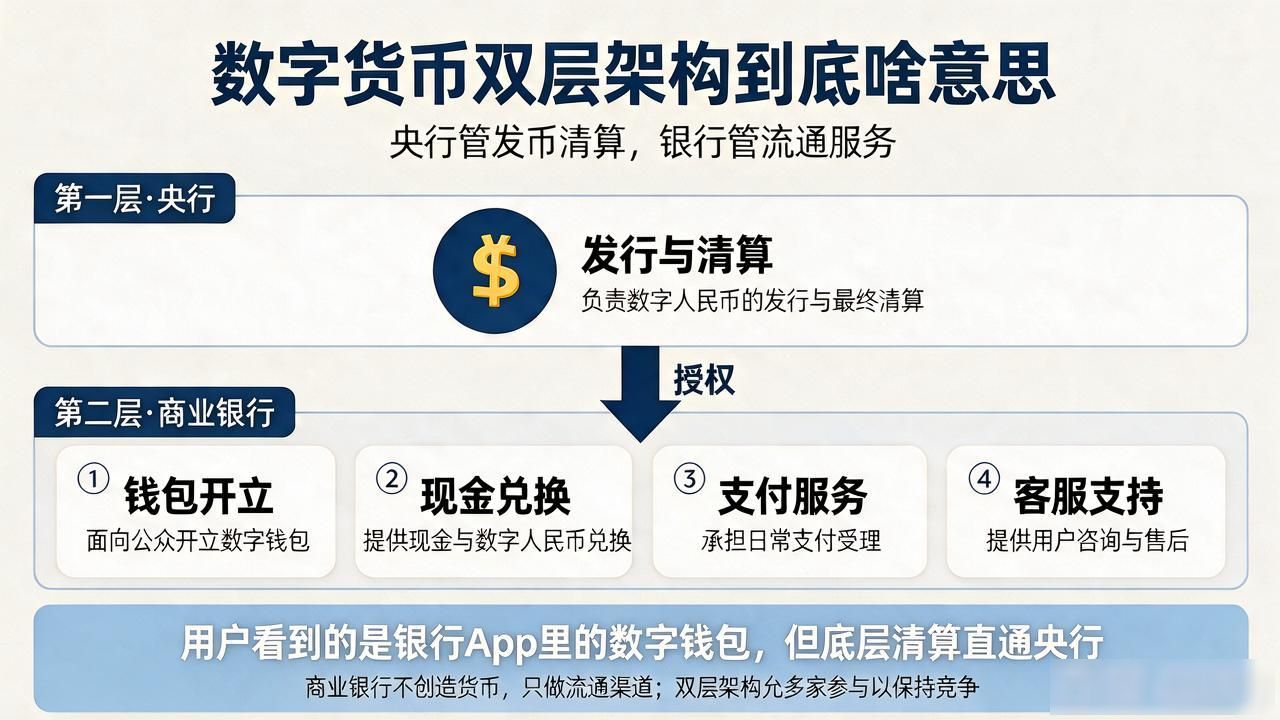
商业银行拿到授权后,承担面向公众的钱包开立、现金兑换、支付服务和客服。它们是"二级运营机构",不创造货币,只做流通渠道。用户看到的是银行App里的数字钱包数字货币双层架构到底啥意思:央行管发币清算,银行管流通服务,但底层清算直通央行数字货币的双层架构,这一层允许多家参与以保持竞争。
把发行和运营拆开,关键目的是隔离挤兑风险。若央行直接面对数亿用户,一次系统故障就是国家级挤兑。商业银行做缓冲层后,资金在银行体系内循环,央行只需守住总量与清算安全,金融稳定的安全垫厚得多。
试点中我接触到的细节:个人钱包设分级限额,大额走央行清算通道,小额离线靠商户侧验证。双层架构不是PPT上的框图,是落在每笔交易报文路由里的工程约束。跨境场景若加入代理行与桥接层,复杂度还会再上一层。