数字货币交易数学模型怎么搭?几个核心公式讲透
数字货币交易数学模型怎么搭?几个核心公式讲透
做量化策略这些年,我最大的感受是:数字货币市场的数学模型不复杂,难在参数校准和过拟合。很多模型公式写出来就三行代码,但真正让它在实盘里不亏钱,得花十倍精力。
价格预测的核心是均值回归与动量的博弈。 我用 Ornstein-Uhlenbeck 过程建模 BTC 的短期漂移数字货币交易数学模型,均值项 λ 控制回归速度,噪声项 σ 捕捉随机扰动。动量策略则依赖过去 N 期收益的加权移动平均,衰减系数 β 越大,模型越"短视"。两个模型叠加数字货币交易数学模型怎么搭?几个核心公式讲透,就是大多数趋势跟踪策略的数学骨架。
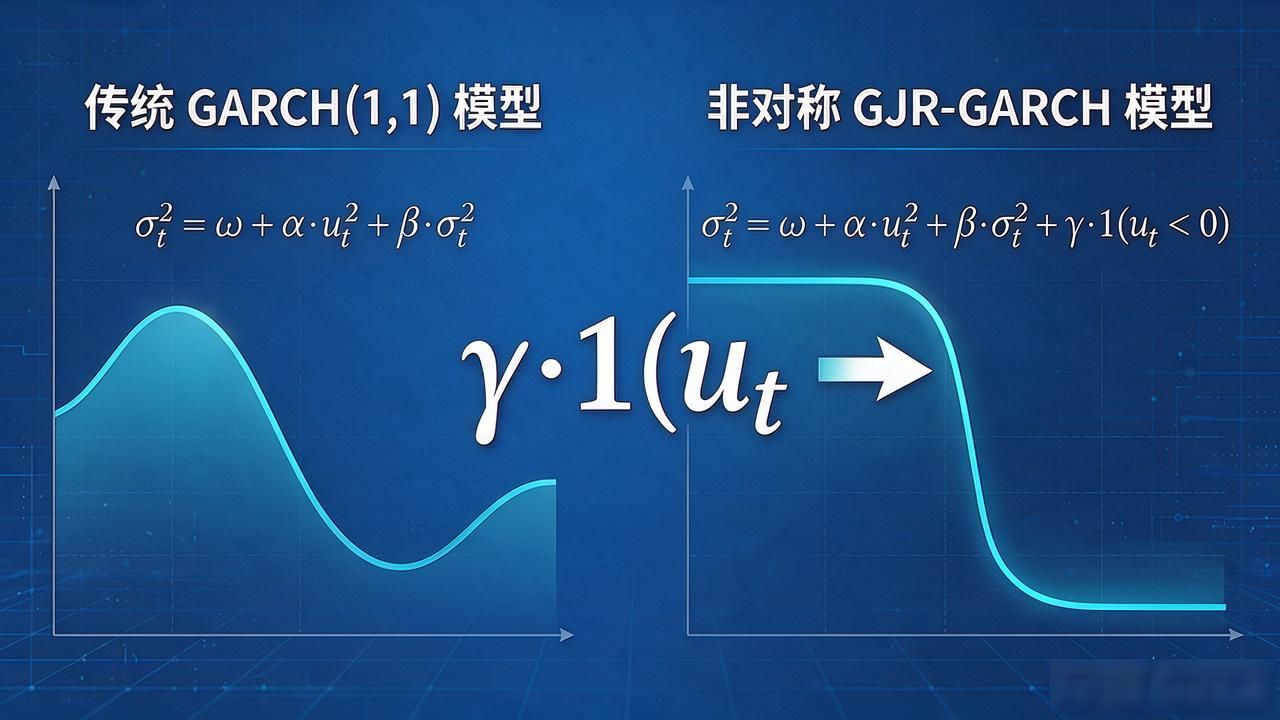
波动率建模是加密市场最头疼的部分。 传统 GARCH(1,1) 假设波动率对称,但暴跌时波动率放大远快于上涨,我换成 GJR-GARCH,加了非对称项 γ·1(u_t<0)·u_t²。参数 (α,β,γ) 用最大似然估计,但样本内和样本外表现经常差两个量级,这是必须警惕的。
仓位管理靠凯利公式:f* = (bp − q)/b,p 是胜率,b 是盈亏比。加密交易的实际胜率多在 52%–58% 之间,b 受手续费和滑点影响很大。我把凯利系数再打对折,用半凯利来压制单次爆仓风险,实盘跑下来回撤能少将近一半。
落地阶段最容易被忽略的是参数漂移。BTC 的 λ、β、γ 每两到三周就会显著偏移,我每周用滚动窗口重新估计一次。公式不变,变的是"喂进去的数"。能坚持这个纪律的人,比不停换模型的人多得多。