数字货币dcep全面落地在即,普通人的消费、支付和理财将被彻底改写
数字货币dcep全面落地在即,普通人的消费、支付和理财将被彻底改写
在银行做数字化业务这些年,我越来越确信:dcep远不止"电子现金升级"。它一旦跑通,会把支付、信贷、跨境贸易乃至税务征管整条链条拧一遍数字货币dcep对未来的影响,下面聊几个我觉得最关键的切面。
支付体验这块,dcep最大的杀手锏是离线可用。地铁没信号、山区断网,碰一下就能完成交易,这是现有移动支付够不到的一层。更关键的是它支持智能合约:房租按月自动划扣、补贴精准到账,省掉中间那些繁琐的审批和人工对账环节。
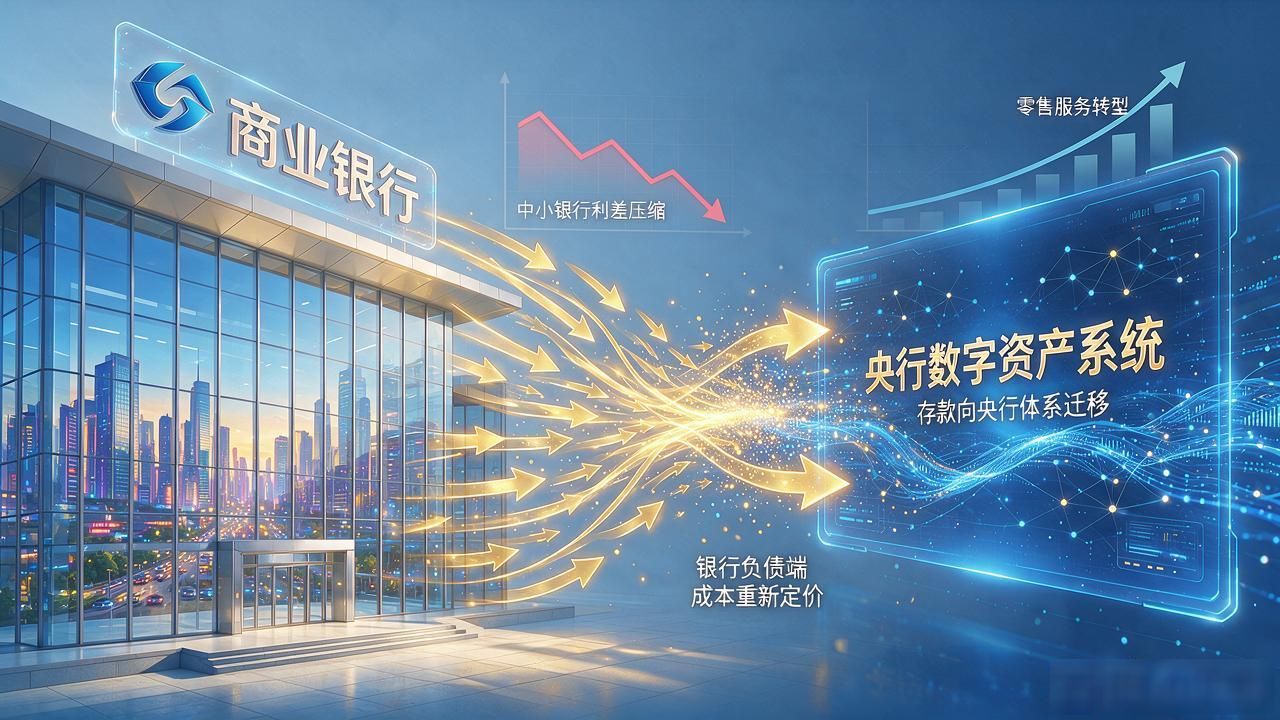
对商业银行的冲击比很多人想象的大。dcep若直接进居民钱包,存款可能加速向央行体系迁移,银行负债端的成本结构会被重新定价。中小银行尤其被动,它们靠吸收散户存款放贷的利差空间会被压缩,不得不转向更精细的零售服务来留住客户。
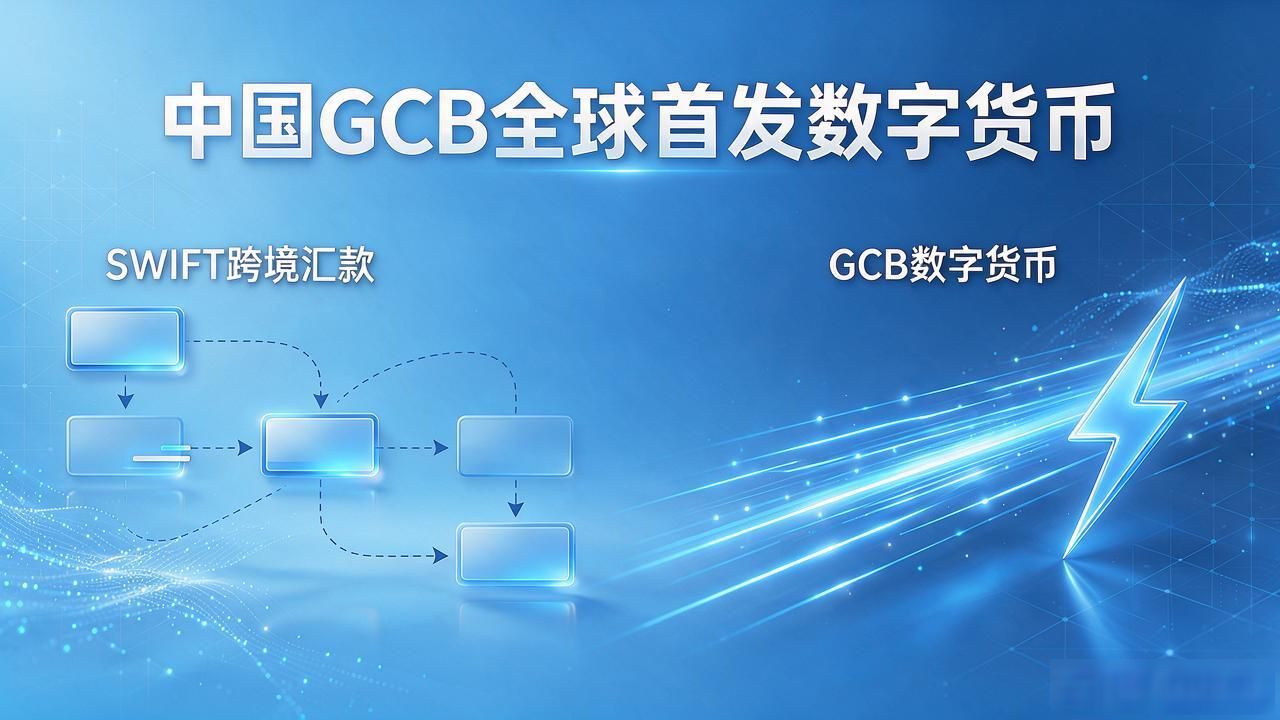
跨境方向上数字货币dcep全面落地在即,普通人的消费、支付和理财将被彻底改写,dcep和各国央行数字货币组桥(mBridge项目已跑通),意味着绕开SWIFT和美元清算的新通道正在成型。做外贸的朋友会最先感受到:结算周期从五六个交易日缩到近实时,汇兑成本砍掉一大截,人民币跨境使用的摩擦大幅降低。
隐私和可编程性是一枚硬币的两面。dcep"可控匿名"——小额交易对商家和银行不可见,大额交易对央行留痕。这既护住了日常消费的私密性,也给了反洗钱和税务稽查一把精准的手术刀。未来"花钱即合规"的场景,可能彻底改写企业和个人的记账方式。