中国加强数字货币监管后,普通人的投资和钱包会受到什么影响
中国加强数字货币监管后,普通人的投资和钱包会受到什么影响
做金融合规这些年,我眼看着中国对数字货币的态度从"严禁炒作"走到"有限规范"。2026年新一轮监管细则落地,核心逻辑很清楚:堵死投机通道,给真实支付留口子。这事跟每个有积蓄的普通人都有关系。
最直观的变化在银行端。去年起,多家国有大行把跨境数字货币支付接入日常结算,同步上线了大额交易24小时冻结审查机制。我认识的一位外贸企业财务总监说中国加强数字货币监管,一笔80万货款因触发风控阈值,被卡了整整两天。不是针对谁,是系统按规则跑。
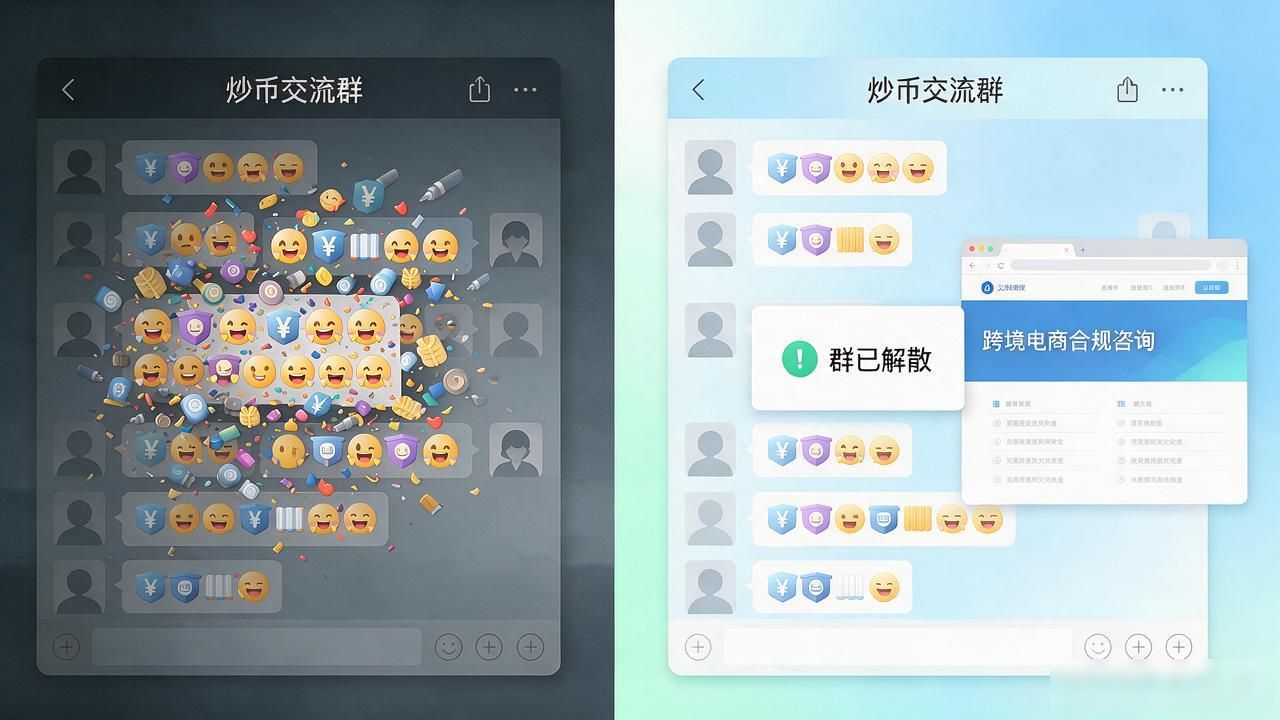
对炒币的人来说,空间被压得很厉害。新规把OTC单笔上限压到5000元,超出的部分直接走银行反洗钱通道。我有个朋友去年还在小群里喊单,今年群散了,转去做跨境电商合规咨询。靠信息差赚快钱的窗口基本关上了。
另一边,做技术的团队反而松了口气。数字人民币商户端接口今年全面开放,一家给社区超市做收银系统的公司跟我说,接入成本从十几万降到两千块。监管不是要把行业打死,是把野路子清出去中国加强数字货币监管后,普通人的投资和钱包会受到什么影响,让正经做事的人有路走。
干了十几年合规,最深的感受是:中国的监管不是"一刀切",更像在收紧一根绳子,每个结朝同一个方向——让金融回流实体,让风险可控。别把积蓄押在灰色地带的"高收益"上,该存银行存银行,该做正经生意做正经生意,日子反而踏实。