数字货币2345到底怎么运转?普通人最容易忽略的风险点全在这了
数字货币2345到底怎么运转?普通人最容易忽略的风险点全在这了
搞数字货币这些年,我发现绝大多数人对"2345"这类编号背后的东西认知是模糊的。数字货币2345,说白了就是建立在密码学基础上的电子支付工具,不依赖中心机构数字货币2345,靠分布式账本记录每笔交易。普通人真正该弄懂的,不是怎么炒,而是它到底怎么运转、风险在哪。
从技术层面看,每一笔转账都要经过网络节点验证,写入不可篡改的区块。这意味着没有"客服"能帮你撤回误操作,也没有"银行"兜底。2023年某交易所被盗事件里,用户资产归零,监管方只能建议"请加强保管"——这就是去中心化最冷的一面。
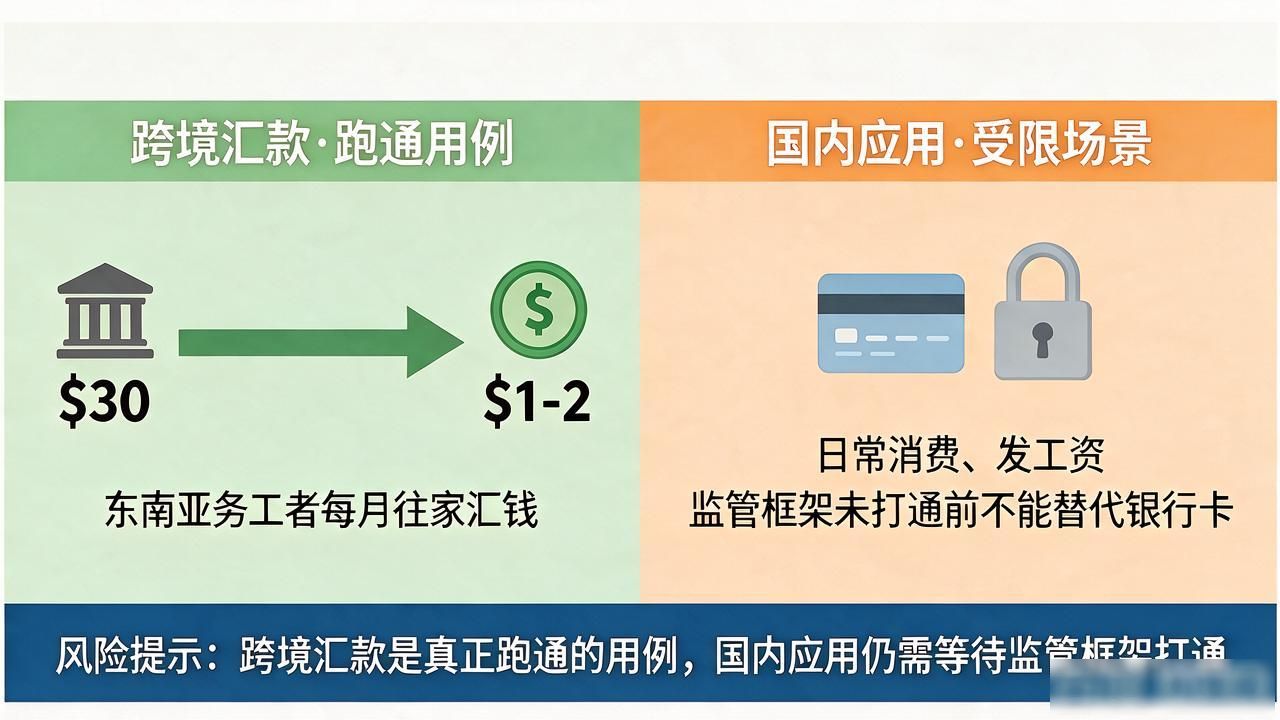
落地场景其实比想象中窄。跨境汇款是真正跑通的用例,东南亚务工者每月往家汇钱,手续费从传统银行的$30压到$1-2。但国内日常消费、发工资这些,监管框架没打通之前,别指望用数字货币替代银行卡。
风险最隐蔽的在"波动"两个字上。2022年某稳定币脱锚,48小时内蒸发$600亿,散户连跑的机会都没有。加上各地上线山寨币时用的都是同一套技术壳子,换个名字就能收智商税。看项目数字货币2345到底怎么运转?普通人最容易忽略的风险点全在这了,先查白皮书和团队背景,比看K线靠谱得多。
到2026年,央行数字货币试点城市扩到40个,但个人端体验仍停留在"扫码支付多一种选项"。机构端的跨境清算试点倒是跑出了效率数据。离真正"人人有数字钱包、交易实时到账",还差着监管、隐私和基础设施三块硬骨头。