央行数字货币私链不是公有链,银行系统里账本怎么管谁来记
央行数字货币私链不是公有链,银行系统里账本怎么管谁来记
央行数字货币私链和比特币那种公链根本不是一回事。它跑在银行自己的清算系统里,账本由授权节点共同维护,没有矿工,没有匿名地址,但跨机构对账的速度确实快了一个量级。
数字人民币底层采用央行发行、商业银行受理的双层架构。私链节点分布在央行金库和参与银行的核心清算机房,全节点授权准入,每笔交易直接挂在持牌机构名下,没有匿名钱包。这和以太坊上任何人可以打包区块的模式完全不同,权限管控是整套设计的第一原则。
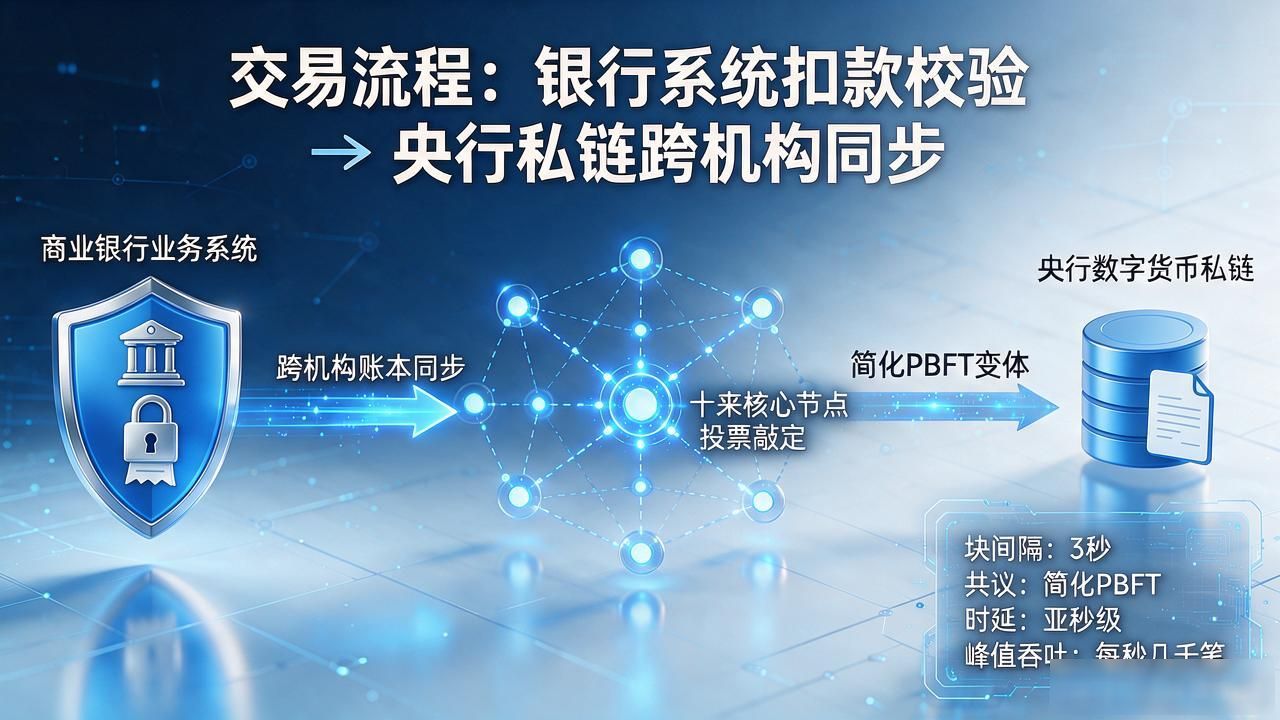
用户扫码付款时,交易先在商业银行业务系统完成扣款校验,再推入私链做跨机构账本同步。出块间隔几秒,共识用简化PBFT变体,十来核心节点投票敲定,延迟压到亚秒级。高峰期每秒几千笔也能扛住,吞吐和时延是银行坚持走私链路线的核心原因。
合规层面,私链把反洗钱和交易限额管控直接焊在链上。大额转账自动触发人行大额交易报告接口,链上记录按法定年限留存,审计机构可以调取任意历史区块做穿透核查。公链强调不可篡改加匿名央行数字货币私链央行数字货币私链不是公有链,银行系统里账本怎么管谁来记,这套监管要求在上面根本落不了地。
落到商户端,最直观的变化是结算速度。以前T+1的银行卡清算,走数字人民币私链能实时到账,中小商家不用隔日等银行划款。跨境场景也在试点推进,和SWIFT老系统并行跑,账本分片管理,不同法域各维护各的链段,互不干扰。