央行数字货币行业:数字人民币铺开之后,谁先吃到红利
央行数字货币行业:数字人民币铺开之后,谁先吃到红利
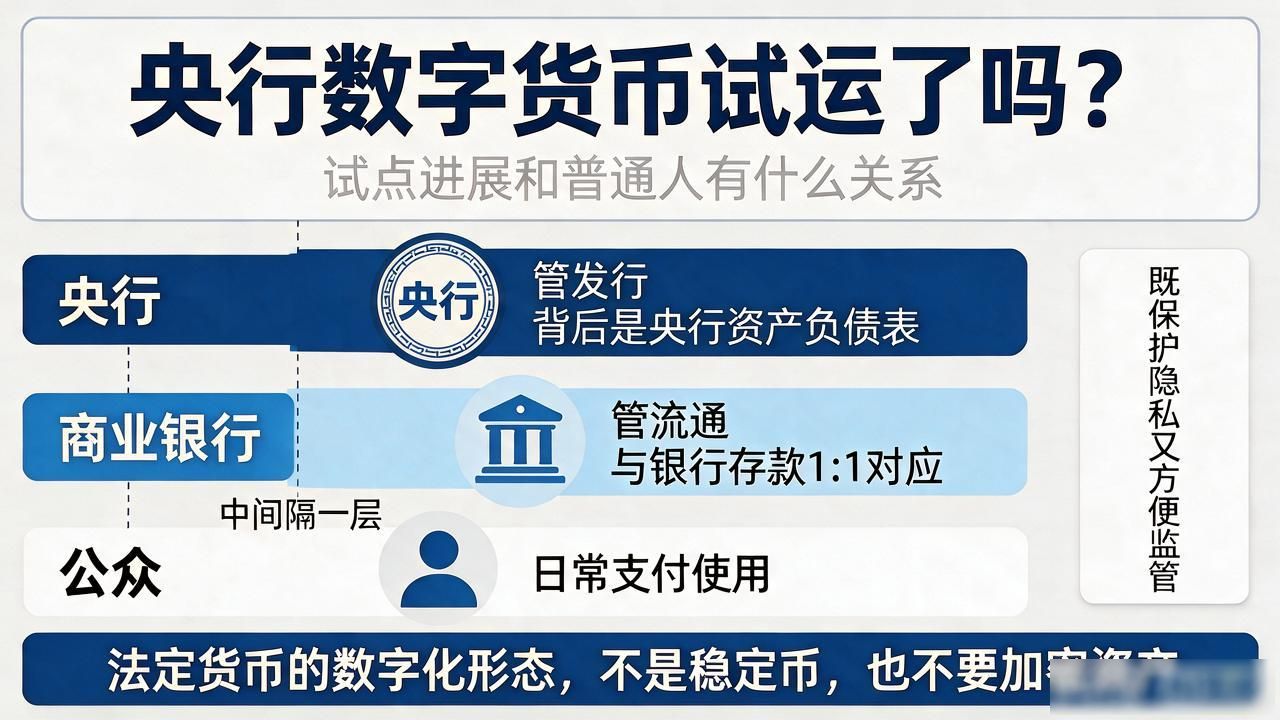
央行数字货币这件事,本质上是国家把"发钱""收钱"的底层逻辑重写了一遍。数字人民币从试点走到今天,正在撬动支付、银行、跨境结算的整个行业格局。
截至2026年,数字人民币试点覆盖全国大部分省份,累计交易突破数十亿笔。零售之外,政府采购、社保发放、学费缴纳这些硬场景的接入速度远超预期。对普通人来说,钱包里的钱终于有了一个和纸币完全等价的数字身份。
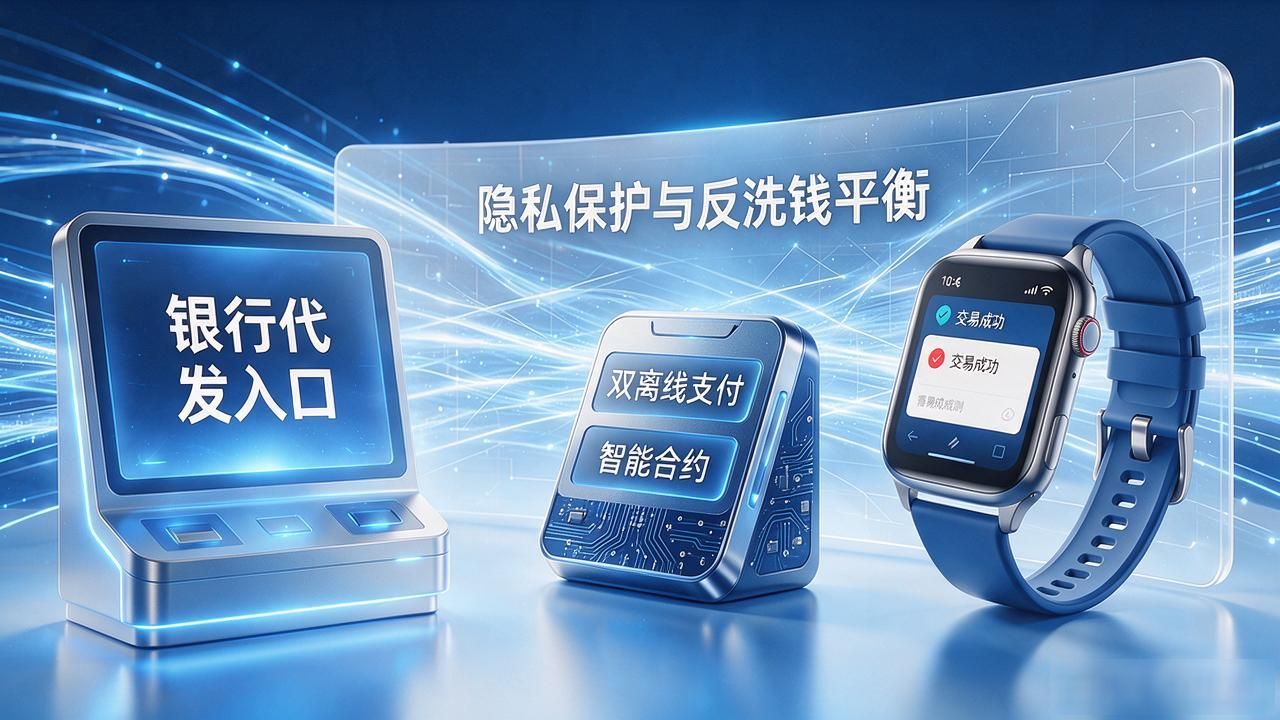
技术端,双离线支付、智能合约、定制化钱包已经跑通央行数字货币行业,但隐私保护与反洗钱的平衡仍是最大痛点。银行做代发入口,支付公司做商户收款,硬件厂商做可穿戴设备,产业链比想象中长得多。
对银行来说,数字人民币更像必须接入的基础设施,但存款数字化后,负债端会被重新定价。小微商户结算从"支付宝→银行"变成数字人民币直连,中间利润被大幅压缩央行数字货币行业:数字人民币铺开之后,谁先吃到红利,支付行业利润池正在重新分配。
跨境方向上,mBridge项目已实现参与国央行数字货币的链上即时结算,绕开SWIFT体系。外贸和跨境电商企业的汇兑成本、到账时间肉眼可见地降了。这条线若跑通,国际金融基础设施的底层叙事要改。